Introduction : le grand retour de la question industrielle
Il y a quinze ans, parler de relocalisation dans un comité de direction français, c'était s'exposer à un silence poli. Le sujet sentait le protectionnisme, la nostalgie, le discours de tribune. Aujourd'hui, c'est un point à l'ordre du jour. Un vrai. Avec des chiffres, des scénarios chiffrés et des arbitrages qui engagent plusieurs millions d'euros.
Le décor est connu, mais il mérite d'être rappelé sans détour. L'industrie pèse environ 10 % du PIB français, contre le double outre-Rhin. En quarante ans, le pays a perdu plus de deux millions d'emplois industriels. Des bassins entiers ont vu partir leurs usines, leurs sous-traitants, puis leurs écoles techniques. On ne parle pas d'un accident conjoncturel mais d'un mouvement de fond, long, méthodique, largement assumé à l'époque au nom de la division internationale du travail.
Alors pourquoi ce revirement ? Pas par patriotisme économique, ou en tout cas pas seulement. Ce qui a changé, c'est l'arithmétique. Le calcul qui rendait la production lointaine imbattable s'est fissuré, poste par poste, entre 2020 et aujourd'hui. Fret, salaires, risque géopolitique, carbone, délais : chaque ligne du tableau a bougé dans le même sens. Cet article part de là, et pas d'un plaidoyer.
Comprendre la désindustrialisation française : les causes réelles
Les vagues de délocalisation des années 1990-2010
Le mouvement s'est fait par strates. D'abord le textile et l'habillement, dès la fin des années 1980, puis l'électronique grand public. Ensuite les pièces mécaniques simples, la plasturgie, une partie de la chimie de spécialité. Chaque secteur a suivi la même trajectoire : d'abord la production, puis l'outillage, enfin le bureau d'études qui finit par se rapprocher des usines.
L'entrée de la Chine à l'OMC en 2001 a accéléré la mécanique. Accès facilité aux marchés occidentaux, capacités industrielles considérables, coûts salariaux dérisoires : les directions achats ont fait ce qu'on attendait d'elles, elles ont optimisé. Difficile de leur en vouloir rétrospectivement, avec les signaux de prix de l'époque.
Le mythe du coût du travail comme seule explication
C'est l'explication réflexe. Elle est partiellement fausse, et cette nuance change tout quand on prépare un dossier de relocalisation.
Dans l'industrie de transformation, la main-d'œuvre directe représente fréquemment 5 à 15 % du prix de revient. Parfois moins sur des lignes très automatisées. Autrement dit, diviser par trois un poste qui pèse 10 % du total fait gagner 7 points, pas 60. Ce n'est pas rien, mais ce n'est pas le facteur décisif que le discours ambiant laisse imaginer.
Les autres causes pèsent lourd, et elles sont françaises. Les impôts de production figurent parmi les plus élevés d'Europe : ils frappent le chiffre d'affaires ou la valeur ajoutée, indépendamment du résultat, donc ils pénalisent particulièrement les activités capitalistiques à faible marge. Ajoutez le prix du foncier viabilisé, des normes environnementales appliquées avec rigueur ici et beaucoup moins ailleurs, et une lenteur administrative qui décourage.
Et puis il y a le facteur le plus insidieux : la disparition progressive du tissu de sous-traitance.
L'effet domino : quand un maillon disparaît, la filière suit
Un donneur d'ordre qui délocalise ne part jamais seul. Il emporte avec lui le carnet de commandes de son mouliste, de son traiteur de surface, de son rectifieur. Ces PME, souvent familiales, vivent de deux ou trois clients. Quand l'un s'en va, la trésorerie tient six mois. Parfois moins.
Le résultat, on le mesure aujourd'hui quand une entreprise cherche à revenir. Trouver un outilleur capable de produire un moule d'injection complexe en France est devenu un exercice de patience. La fonderie a perdu une part considérable de ses capacités. Le traitement de surface, plombé par les contraintes REACH et les investissements de mise aux normes, s'est fortement concentré.
Ce n'est pas seulement une question de machines. C'est une question de gestes. Un régleur qui sait rattraper une dérive de process sans arrêter la ligne, ça ne se forme pas en trois semaines. Ces compétences se transmettent en atelier, sur des années. Quand la génération part sans successeur, la compétence part avec elle.
Les signaux de bascule : ce qui a changé depuis 2020
Le choc logistique et la fin du transport low cost
Souvenez-vous de 2021. Un conteneur quarante pieds Shanghai-Rotterdam qui passe de 1 500 à plus de 12 000 dollars. Des navires immobilisés, des ports saturés, des lignes de production françaises à l'arrêt faute d'une pièce à quelques euros.
Les taux se sont depuis largement normalisés, personne ne le conteste. Mais la leçon, elle, est restée : la logistique longue distance n'est plus une variable stable qu'on peut budgéter tranquillement sur trois ans. Mer Rouge, canal de Panama et son niveau d'eau, tensions douanières, congestion portuaire. La volatilité fait désormais partie du modèle.
Et il y a le sujet dont on parle trop peu : la trésorerie immobilisée. Une marchandise payée à 30 % à la commande, embarquée six semaines plus tard, en mer pendant cinq semaines, dédouanée, stockée en tampon pour absorber l'aléa. Cela représente des mois de besoin en fonds de roulement gelés dans des conteneurs. À taux d'intérêt bas, on l'ignorait. Avec les niveaux actuels, cette immobilisation coûte cher, et elle apparaît noir sur blanc dans les frais financiers.
D'où l'intérêt de raisonner en coût total de possession plutôt qu'en prix d'achat unitaire. C'est le point de départ de toute réflexion sérieuse.
La convergence des coûts salariaux
Les salaires industriels chinois ont été multipliés par plusieurs fois en vingt ans, particulièrement dans les provinces côtières. L'Europe de l'Est, longtemps l'alternative de proximité, connaît des tensions salariales fortes en Pologne, en Roumanie, en Hongrie, avec des taux de rotation qui compliquent la montée en compétence. La Turquie compense par sa devise, mais l'instabilité macroéconomique en fait un pari.
Comparez maintenant avec un site français correctement automatisé. L'écart existe toujours, personne ne prétend le contraire. Il ne justifie simplement plus les mêmes arbitrages qu'en 2005.
Les ruptures géopolitiques et la sécurisation des approvisionnements
La pandémie a servi de révélateur brutal. Un pays qui découvre qu'il ne sait plus produire ses masques, son paracétamol, ses principes actifs de base. Environ 80 % des principes actifs consommés en Europe sont fabriqués en Asie, contre moins de 20 % il y a trente ans. Les semi-conducteurs ont écrit le chapitre suivant, avec des usines automobiles à l'arrêt pour des composants de quelques dollars.
Terres rares, magnets permanents, électronique de puissance, batteries : la liste des dépendances critiques s'est allongée à mesure qu'on la regardait de près. Les directions générales ont intégré une notion nouvelle dans leur cartographie des risques, celle de souveraineté productive. Ce n'est plus un mot de discours officiel, c'est une ligne de comité d'audit.
La pression réglementaire et carbone
Le mécanisme d'ajustement carbone aux frontières monte progressivement en puissance sur l'acier, l'aluminium, le ciment, les engrais, l'hydrogène et l'électricité. Concrètement, importer un produit fabriqué avec une électricité très carbonée coûtera de plus en plus cher à l'entrée du marché européen.
En parallèle, la directive CSRD impose à un nombre croissant d'entreprises de publier leur bilan carbone, scope 3 inclus. Ce fameux scope 3, celui des fournisseurs et du transport, qui représente souvent l'écrasante majorité des émissions d'un industriel. Les grands donneurs d'ordre répercutent l'exigence sur leur chaîne. Un fournisseur incapable de documenter son empreinte devient un problème de conformité pour son client.
Le transport longue distance passe ainsi du statut de poste de coût à celui de passif comptable et réputationnel. La différence est fondamentale.
Les vrais bénéfices d'une production française
Réactivité et time to market
Un réapprovisionnement asiatique, c'est douze à seize semaines entre la commande et la mise en rayon. Un site français bien organisé, c'est deux à quatre semaines. Sur un marché où les tendances se retournent en un trimestre, cet écart n'est pas un confort. C'est un avantage concurrentiel qui se lit directement dans le taux de rupture et dans le taux de démarque.
La production en petites séries change également la donne. Lancer 500 pièces pour tester un marché devient possible, là où un fournisseur lointain impose des minimums de commande de 10 000 unités. Combien d'innovations n'ont jamais vu le jour parce que le ticket d'entrée industriel était trop élevé ?
Maîtrise de la qualité et propriété intellectuelle
Produire à deux heures de route de son bureau d'études, cela signifie voir la pièce, toucher le prototype, corriger le lundi ce qui a été détecté le vendredi. Les taux de rebut baissent, mécaniquement, parce que les boucles de correction sont courtes.
Sur la propriété intellectuelle, les retours d'expérience sont nombreux et rarement publics. Plans transmis pour production, produit concurrent quasi identique commercialisé dix-huit mois plus tard sur un marché tiers, à un prix inférieur. Les recours existent sur le papier. Leur efficacité réelle, elle, varie beaucoup. Produire chez soi reste la protection la plus simple, à défaut d'être la plus économique.
Trésorerie et besoin en fonds de roulement
Voilà l'angle que les études oublient presque systématiquement, alors qu'il pèse lourd dans un dossier bancaire.
Une chaîne d'approvisionnement lointaine impose des stocks tampons importants, des acomptes à la commande, des crédits documentaires, des délais de règlement à l'export. Rapatrier la production comprime tous ces postes à la fois. Sur certains dossiers, la réduction du besoin en fonds de roulement finance à elle seule une part significative de l'investissement industriel. Cet argument-là parle davantage à un directeur financier que n'importe quel discours sur le made in France.
L'argument commercial du Made in France
Les enquêtes de consommation convergent : une large majorité de Français se déclare prête à payer plus cher pour un produit fabriqué en France. Avec la nuance d'usage sur ces sondages, où le déclaratif dépasse toujours le comportement réel en caisse. Le consentement à payer se situe généralement entre 5 et 15 % selon les catégories de produits, davantage sur l'alimentaire et le soin, nettement moins sur les biens d'équipement banalisés.
Du côté de la commande publique, le levier se renforce. Les critères environnementaux et de circuits courts prennent du poids dans les appels d'offres, ce qui avantage indirectement une production locale. Les labels Origine France Garantie et Entreprise du Patrimoine Vivant apportent une caution vérifiable, à condition de respecter des cahiers des charges exigeants.
Un point de vigilance, tout de même. Le Made in France est un argument de différenciation, pas un modèle économique. Si le produit ne tient pas debout sans le drapeau, le drapeau ne le sauvera pas.
Impact territorial et attractivité employeur
L'ancrage local ouvre des portes que l'on sous-estime : relations directes avec la collectivité, soutien sur le foncier, appui pour le recrutement, visibilité dans le tissu économique régional.
Sur le recrutement, justement, quelque chose bouge. Les jeunes techniciens et ingénieurs interrogent le sens de leur travail bien plus que la génération précédente. Une usine qui fabrique en France, qui documente son impact, qui investit dans ses équipes, attire aujourd'hui des profils qui auraient filé vers les services il y a dix ans. Ce n'est pas anecdotique dans un secteur où la pénurie de compétences est le premier frein à la croissance.
Ce que la relocalisation coûte vraiment : l'analyse lucide
L'investissement initial et le seuil d'automatisation
Soyons directs : relocaliser coûte cher au démarrage. Machines à acheter, robots à intégrer, outillages à racheter ou à reconstruire quand ils sont restés chez le fournisseur sortant, bâtiment à mettre aux normes. Une ligne d'assemblage semi-automatisée représente rapidement plusieurs centaines de milliers d'euros. Une cellule robotisée complète, davantage.
La question centrale devient donc celle du seuil de volume. En dessous d'une certaine cadence, l'automatisation ne s'amortit pas et l'écart salarial reste défavorable. Au-dessus, la main-d'œuvre directe devient un poste marginal et la localisation cesse d'être déterminante. Identifier ce point de bascule pour son propre produit constitue le cœur de l'étude de faisabilité. Tout le reste en découle.
Le mur des compétences
C'est aujourd'hui le premier obstacle rencontré sur le terrain, devant le financement.
Soudeurs qualifiés, usineurs sur commandes numériques, régleurs, techniciens de maintenance industrielle, automaticiens : la pénurie est structurelle et documentée depuis des années. Les industriels se disputent les mêmes profils dans les mêmes bassins d'emploi. Certains recrutent à trois cents kilomètres, avec l'instabilité que cela suppose.
La parade existe, mais elle demande de l'anticipation. Partenariats avec les lycées professionnels et les CFA du territoire, contrats d'apprentissage engagés dix-huit mois avant le démarrage de la ligne, formation interne de personnel venu d'autres secteurs, tutorat par les compagnons expérimentés avant leur départ en retraite. Une entreprise qui découvre le sujet trois mois avant la mise en service a déjà perdu.
Les délais administratifs et le foncier industriel
Une autorisation ICPE en régime d'autorisation, avec enquête publique, se compte en mois. Parfois plus d'un an selon l'activité et le contexte local. Le régime d'enregistrement va plus vite, la déclaration plus vite encore, mais tout dépend des rubriques concernées. Ce calendrier doit figurer dans le rétroplanning dès le premier jour, pas être découvert en cours de route.
Le foncier ajoute sa propre contrainte. Les terrains industriels viabilisés se raréfient dans les zones tendues, et l'objectif de zéro artificialisation nette réduit progressivement les extensions possibles. La reconversion de friches devient une piste privilégiée, avec ses avantages, notamment les aides à la dépollution, et ses inconvénients, à commencer par des surprises géotechniques et des délais rarement tenus.
Le coût de l'énergie
Pour une industrie électro-intensive, ce poste peut faire basculer l'ensemble du dossier. Fonderie, verrerie, électrolyse, cimenterie, séchage : quand l'énergie représente 20 à 40 % du coût de production, la question du prix du mégawattheure prime sur toutes les autres.
Le parc nucléaire français offre un atout comparatif réel sur le contenu carbone et sur la stabilité relative des prix. Encore faut-il sécuriser des contrats d'approvisionnement de long terme, les PPA notamment, plutôt que de rester exposé aux marchés spot. Certains voisins européens proposent des conditions plus agressives pour ces profils de consommation, avec un bilan carbone parfois nettement moins favorable. Cet arbitrage mérite une expertise dédiée.
Les leviers de financement et d'accompagnement
Dispositifs nationaux
France 2030 finance les projets d'industrialisation, de décarbonation et de première usine, via des appels à projets thématiques dont les calendriers évoluent régulièrement. Le programme Territoires d'industrie apporte un accompagnement de terrain et un accès facilité aux interlocuteurs publics, ce qui vaut souvent autant qu'une subvention.
Bpifrance intervient sur plusieurs registres : prêts sans garantie, cofinancement bancaire, avances récupérables, garantie de prêts. Le crédit d'impôt recherche et sa variante innovation restent des leviers puissants dès lors que la relocalisation s'accompagne d'une reconception du produit ou du procédé, ce qui est presque toujours le cas.
Les dispositifs de suramortissement des équipements industriels, robotique et numérisation en tête, évoluent au fil des lois de finances. Le réflexe à avoir : vérifier l'état du droit au moment du projet plutôt que de se fier à une note qui date de deux ans.
Dispositifs régionaux et locaux
C'est le gisement le plus sous-exploité, et de loin. Les régions disposent de fonds propres pour l'immobilier d'entreprise, l'équipement productif, la formation des salariés. Les intercommunalités peuvent accorder des exonérations temporaires de cotisation foncière des entreprises, aménager des conditions d'installation, viabiliser un terrain.
Les agences de développement économique régionales assurent la mise en relation, montent les dossiers, connaissent les guichets. Un conseil qui revient chez tous ceux qui ont mené un projet abouti : les rencontrer avant d'avoir figé le site d'implantation. Une fois le compromis de vente signé, la marge de négociation s'évapore.
Fiscalité de production
Les impôts de production ont été allégés depuis 2021, avec la baisse de la CVAE engagée sur plusieurs exercices et la réduction des impositions foncières industrielles. L'écart avec les voisins européens s'est réduit sans disparaître. Sur un site à forte intensité capitalistique, l'effet cumulé est loin d'être négligeable et doit apparaître dans le modèle financier, y compris dans ses évolutions programmées.
Méthode : évaluer si votre production peut revenir en France
Étape 1 : reconstituer le coût complet actuel
Presque toutes les entreprises qui abandonnent l'idée de relocaliser le font sur la base d'une comparaison faussée : prix d'achat contre prix de revient français. Ce n'est pas la même unité de mesure.
La grille complète intègre le prix unitaire départ usine, le transport et le transit, les droits de douane, l'assurance, le coût de portage des stocks, la non-qualité et les retours, les frais de coordination et de contrôle qualité sur place, les déplacements, le risque de change, et une valorisation du risque de rupture d'approvisionnement.
Ce dernier poste effraie parce qu'il paraît impossible à chiffrer. Il ne l'est pas : probabilité d'occurrence multipliée par le coût d'une semaine d'arrêt de ligne, ou par la marge perdue sur une saison manquée. L'exercice donne des ordres de grandeur qui changent souvent la conclusion du dossier.
Étape 2 : identifier les produits éligibles
Une entreprise ne relocalise jamais tout. Elle relocalise ce qui s'y prête.
Les critères favorables se recoupent : forte valeur ajoutée unitaire, faible part de main-d'œuvre directe, volume pilotable ou saisonnier, besoin de personnalisation, contrainte de délai forte, sensibilité en matière de propriété intellectuelle, exigence de traçabilité. À l'inverse, un produit banalisé, lourd, à faible marge et à volume massif restera durablement plus compétitif ailleurs.
Le tri se fait référence par référence, pas gamme par gamme. Une même famille de produits peut contenir des articles parfaitement relocalisables et d'autres qui ne le seront jamais.
Étape 3 : arbitrer entre relocalisation totale, partielle et nearshoring
La relocalisation n'est pas binaire, et présenter le sujet comme un choix entre tout ou rien conduit à l'immobilisme.
Plusieurs scénarios intermédiaires fonctionnent très bien. Rapatrier uniquement l'assemblage final et la personnalisation, en conservant l'approvisionnement des composants standards. Mettre en place une double source, avec un volume socle produit à l'étranger et une capacité française qui absorbe les pics et sécurise la continuité. Se rapprocher sans revenir, en Europe du Sud, en Europe centrale ou au Maghreb, ce qui divise déjà les délais par deux ou trois.
Le nearshoring méditerranéen constitue souvent une étape pragmatique. Moins d'investissement initial, un gain logistique réel, et la possibilité de rapatrier plus tard si l'équation évolue.
Étape 4 : cartographier les partenaires industriels français
Reconstituer une chaîne d'approvisionnement locale demande du travail de terrain. Les plateformes de mise en relation entre donneurs d'ordre et sous-traitants, les annuaires industriels spécialisés, les pôles de compétitivité et les clusters régionaux constituent les points d'entrée les plus efficaces.
Deux réflexes utiles. Visiter les ateliers, systématiquement, parce qu'un site en dit plus en une heure qu'un dossier de présentation en trente pages. Et vérifier la solidité financière du partenaire, parce qu'une chaîne relocalisée qui repose sur un façonnier fragile déplace le risque au lieu de le supprimer.
Étape 5 : construire le business plan et le calendrier
Les retours d'expérience situent généralement le retour sur investissement d'un projet de relocalisation entre trois et sept ans, selon l'intensité capitalistique et le niveau d'aides obtenu. Annoncer dix-huit mois à son comité d'investissement est le meilleur moyen de perdre sa crédibilité au premier écart.
Le phasage évite le saut dans le vide : une référence pilote, une montée en cadence progressive, une validation qualité avant l'extension du périmètre. La gestion de la transition avec le fournisseur sortant mérite une attention particulière. Prévenir trop tard expose à une dégradation de la qualité ou à un arrêt brutal des livraisons pendant la période critique. Un préavis négocié et un stock de sécurité constitué en amont coûtent beaucoup moins cher qu'une rupture.
Cas concrets et enseignements sectoriels
Secteurs où la relocalisation fonctionne déjà
La pharmacie et la chimie fine avancent vite, poussées par les enjeux de souveraineté sanitaire et par un soutien public appuyé. Plusieurs projets de production de principes actifs et de formes injectables ont été engagés ces dernières années sur le territoire.
L'agroalimentaire et la cosmétique bénéficient d'un argument d'origine qui se vend réellement, en France comme à l'export, où le Made in France reste une signature forte sur le soin et le luxe accessible.
L'électronique de spécialité, celle des faibles volumes à forte exigence technique, revient également : instrumentation, aéronautique, défense, médical. Le textile technique, distinct du textile d'habillement, tire son épingle du jeu grâce à la technicité et aux normes. Le mobilier profite du coût de transport rapporté au volume, un canapé transporte surtout de l'air.
Enfin, les filières de la transition énergétique se construisent en partie sur le territoire : batteries, électrolyseurs, recyclage des matériaux stratégiques. Ces industries naissantes n'ont pas d'histoire de délocalisation à défaire, ce qui simplifie considérablement l'équation.
Secteurs où l'équation reste difficile
L'honnêteté impose de le dire clairement, parce que promettre l'inverse dessert la cause.
Le textile d'habillement de grande consommation reste très majoritairement hors d'atteinte : main-d'œuvre importante, faible automatisation possible sur les opérations d'assemblage, pression tarifaire extrême. Quelques niches haut de gamme fonctionnent, mais elles ne constituent pas un modèle généralisable.
L'électronique grand public de commodité suit la même logique, avec en plus un écosystème de composants entièrement structuré en Asie. Les produits à très faible valeur ajoutée unitaire, la visserie standard, les emballages basiques, restent gouvernés par le coût marginal et l'effet d'échelle.
Un dossier de relocalisation sérieux commence par écarter ces cas plutôt que par les habiller.
Les erreurs classiques observées
La plus fréquente, et de loin : relocaliser un produit sans le reconcevoir. Un article dessiné pour être assemblé à la main par des équipes nombreuses ne se robotise pas simplement en changeant d'adresse. La reconception pour l'automatisation, réduction du nombre de pièces, clipsage à la place du vissage, tolérances repensées, standardisation des composants, conditionne une bonne partie du gain final. C'est un chantier de bureau d'études, pas un chantier d'achats.
Viennent ensuite la sous-estimation du besoin de formation, le calendrier trop optimiste, l'oubli du sourcing local des composants, qui laisse le projet dépendant des mêmes fournisseurs lointains, et la négligence de la montée en compétence, avec des taux de rebut élevés en phase de démarrage qui plombent le compte d'exploitation de la première année.
Dernière erreur, plus insidieuse : traiter le sujet comme un projet achats. Une relocalisation réussie mobilise le bureau d'études, la production, les ressources humaines, la finance et le commerce. Portée par une seule direction, elle échoue neuf fois sur dix.
Relocalisation et transition écologique : une convergence stratégique
Réduction de l'empreinte carbone logistique
Les ordres de grandeur méritent d'être posés. Le transport maritime affiche un contenu carbone à la tonne-kilomètre très inférieur au routier, et sans commune mesure avec l'aérien, qui se situe plusieurs dizaines de fois au-dessus. Sur les seules émissions de transport, un produit acheminé par bateau depuis l'Asie ne pèse donc pas toujours beaucoup plus qu'un produit livré par camion depuis l'Europe de l'Est.
Mais l'essentiel se joue ailleurs. Le facteur déterminant, c'est le mix électrique du pays de production. Fabriquer avec une électricité fortement carbonée pèse généralement bien davantage sur le bilan que le trajet lui-même. C'est précisément là que la France dispose d'un atout structurel, avec l'un des mix électriques les moins carbonés d'Europe.
Ajoutons le recours au fret aérien, souvent invisible dans les bilans. Une chaîne longue qui prend du retard bascule en urgence sur l'avion pour tenir un lancement commercial. Ce réflexe de rattrapage anéantit à lui seul plusieurs années d'efforts de réduction.
Normes environnementales et réalité de la production
Produire en France, c'est produire sous contrainte : rejets aqueux et atmosphériques surveillés, gestion et traçabilité des déchets, consommation d'eau encadrée, substances réglementées par REACH.
Ces contraintes pèsent sur les coûts, personne ne le nie. Elles constituent aussi une garantie que la production respecte un niveau environnemental documenté, argument de plus en plus recherché par les acheteurs qui doivent eux-mêmes rendre des comptes. Ce qui était perçu comme un handicap devient progressivement un élément de preuve.
Dans le même mouvement, l'écoconception et l'économie circulaire trouvent en production locale un terrain naturel : reprise des produits en fin de vie, réparabilité, réemploi des chutes, boucles de matière courtes. Difficile d'organiser une filière de retour quand l'usine se trouve à douze mille kilomètres.
Circuits courts industriels et symbiose territoriale
L'écologie industrielle territoriale progresse discrètement mais réellement. Le principe est simple : la chaleur fatale d'un site en réchauffe un autre, les coproduits de l'un deviennent la matière première du voisin, les flux logistiques se mutualisent, les compétences rares se partagent entre plusieurs employeurs.
Ces synergies exigent une proximité géographique et une confiance construite dans la durée. Elles constituent l'un des arguments les plus solides en faveur de la concentration industrielle territoriale, et l'un des plus concrets pour les collectivités qui accompagnent les projets.
Perspectives : à quoi ressemblera l'industrie française de 2030
Une précision s'impose d'emblée : il ne s'agit pas de reconstituer l'industrie des années 1970. Ni les volumes, ni les modes de production, ni le rapport au travail ne s'y prêtent. Ce qui se dessine est différent.
L'usine qui se construit aujourd'hui est instrumentée. Capteurs sur les équipements critiques, pilotage par la donnée, maintenance prédictive qui remplace le curatif, supervision temps réel des consommations énergétiques. Les gains de productivité viennent désormais autant de l'exploitation des données que de la mécanique.
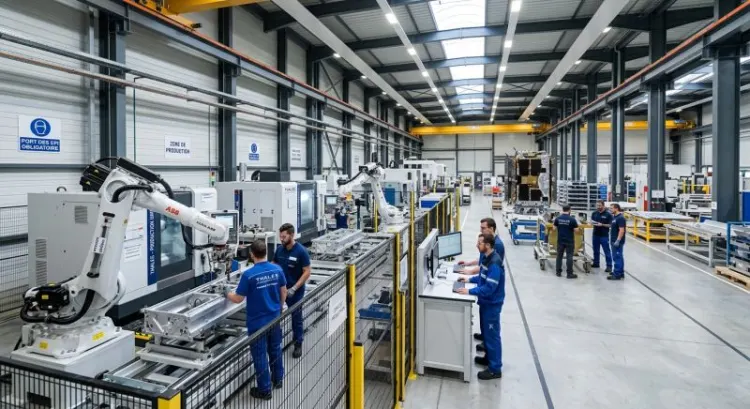
La robotique collaborative change également la nature des postes. Les cobots prennent en charge les gestes répétitifs et les efforts, l'opérateur conserve le contrôle, l'ajustement, la décision. La France reste sous-équipée en robots industriels rapportée à ses voisins, ce qui constitue paradoxalement une réserve de compétitivité disponible.
La fabrication additive s'installe durablement sur deux usages précis : les petites séries à géométrie complexe et la pièce de rechange à la demande, qui supprime des stocks entiers de références dormantes. Le jumeau numérique permet, lui, de simuler et d'optimiser une ligne avant d'engager le moindre investissement physique.
Enfin, la composition sectorielle évolue. Batteries, hydrogène, recyclage des métaux stratégiques, biotechnologies industrielles : ces filières émergentes construisent leur outil de production maintenant, et les décisions d'implantation prises ces prochaines années engageront plusieurs décennies. Une industrie à haute intensité technologique, plus petite en effectifs qu'autrefois, mais nettement plus productive et plus difficile à délocaliser.
Conclusion : une décision d'entreprise avant d'être un choix idéologique
Ce qu'il faut retenir tient en une phrase. La relocalisation devient rationnelle dès lors qu'on raisonne en coût complet, en résilience et en valeur commerciale, et non en prix d'achat unitaire.
Le raisonnement se déroule toujours dans le même ordre. Reconstituer honnêtement le coût réel de la chaîne actuelle, risques compris. Trier les références selon leur éligibilité. Envisager les scénarios intermédiaires plutôt que le tout ou rien. Reconcevoir le produit pour l'outil industriel visé. Anticiper les compétences bien avant la mise en service. Et mobiliser les dispositifs de financement, en commençant par les échelons régionaux, souvent les plus accessibles.
Une dernière observation, tirée des projets qui ont abouti. Ceux qui réussissent ne sont pas ceux qui ont décidé le plus vite, mais ceux qui ont chiffré le plus finement. Une étude de faisabilité sérieuse, avec un chiffrage documenté, une identification des partenaires industriels disponibles et un calendrier réaliste, coûte une fraction du projet et évite les erreurs les plus onéreuses.
Avant de trancher, faites poser les chiffres. La réponse surprend souvent, dans un sens comme dans l'autre.
FAQ
Quel est le surcoût moyen d'une production française ?
Il n'existe pas de chiffre universel, et se méfier de ceux qui en avancent un. L'écart dépend surtout de la part de main-d'œuvre dans le prix de revient et du niveau d'automatisation atteignable. Sur un produit à forte valeur ajoutée et bien automatisé, l'écart en coût complet peut devenir nul, voire s'inverser une fois intégrés le transport, les stocks, la non-qualité et le risque. Sur un produit à forte intensité de main-d'œuvre non automatisable, il reste très défavorable. Seule une analyse référence par référence donne une réponse exploitable.
Combien de temps faut-il pour relocaliser une ligne de production ?
Comptez douze à trente-six mois selon la complexité. Le calendrier se décompose ainsi : trois à six mois d'étude de faisabilité et de chiffrage, six à douze mois pour les autorisations administratives et l'aménagement du site quand un dossier ICPE est nécessaire, trois à six mois d'installation et de qualification des équipements, puis trois à six mois de montée en cadence avec validation qualité. Les projets qui incluent une reconception produit ou une construction de bâtiment se situent dans le haut de la fourchette.
Quelles aides existent pour financer une relocalisation ?
Les leviers se combinent à trois niveaux. National, avec France 2030, les interventions de Bpifrance, le crédit d'impôt recherche et innovation, et les dispositifs de suramortissement en vigueur. Régional, avec les aides à l'immobilier d'entreprise, à l'équipement et à la formation. Local, avec les exonérations temporaires de fiscalité foncière et l'accompagnement sur le foncier. Le bon réflexe consiste à contacter l'agence de développement économique régionale très en amont, avant d'avoir figé le choix du site.
La relocalisation est-elle rentable pour les petites séries ?
C'est souvent là qu'elle est la plus pertinente. Les fournisseurs lointains imposent des minimums de commande élevés et des délais longs, deux contraintes rédhibitoires pour du sur-mesure, du saisonnier ou du renouvellement fréquent de gamme. Un atelier français flexible produit en petits lots, ajuste rapidement et supprime le stock dormant. Le prix unitaire reste supérieur, mais le coût complet, incluant les invendus et la démarque, penche fréquemment dans l'autre sens.
Comment trouver un sous-traitant industriel français fiable ?
Plusieurs voies se complètent : annuaires industriels spécialisés et plateformes de mise en relation, pôles de compétitivité et clusters régionaux, salons professionnels sectoriels, réseaux consulaires et fédérations de branche. Trois vérifications avant de s'engager : visiter l'atelier, examiner la santé financière de l'entreprise et son taux de dépendance client, demander des références sur des pièces techniquement comparables. Une commande pilote avant le contrat cadre reste la précaution la plus efficace.
Relocalisation ou nearshoring européen : comment choisir ?
Le critère décisif reste la part de main-d'œuvre dans le prix de revient. Élevée et difficilement automatisable, le nearshoring en Europe du Sud, en Europe centrale ou au Maghreb offre un bon compromis entre coût et délai. Faible ou compressible par l'automatisation, la France redevient compétitive et apporte en prime l'argument d'origine, la protection de la propriété intellectuelle et un contenu carbone favorable. Beaucoup d'entreprises combinent les deux : un volume socle en nearshoring, une capacité française pour les pics, la personnalisation et la sécurisation des approvisionnements.